“หากคุณมีคำถามว่าเทรดคริปโตเสียภาษีไหมในปี 2026 หรือต้องการวิธีลงบัญชีรับชำระเงินด้วยคริปโตเรามีคำแนะนำ”
1. เทรดคริปโตเสียภาษีไหม 2026? สรุปหลักการภาษีสินทรัพย์ดิจิทัลที่นักลงทุนและธุรกิจต้องรู้
ในปี 2026 เรื่องภาษีคริปโตมีความชัดเจนมากขึ้น กรมสรรพากรได้กำหนดแนวทางเพื่อให้ทั้งบุคคลธรรมดาและนิติบุคคลสามารถปฏิบัติตามกฎหมายได้ง่ายขึ้น โดยมีประเด็นสำคัญที่ต้องโฟกัส ดังนี้
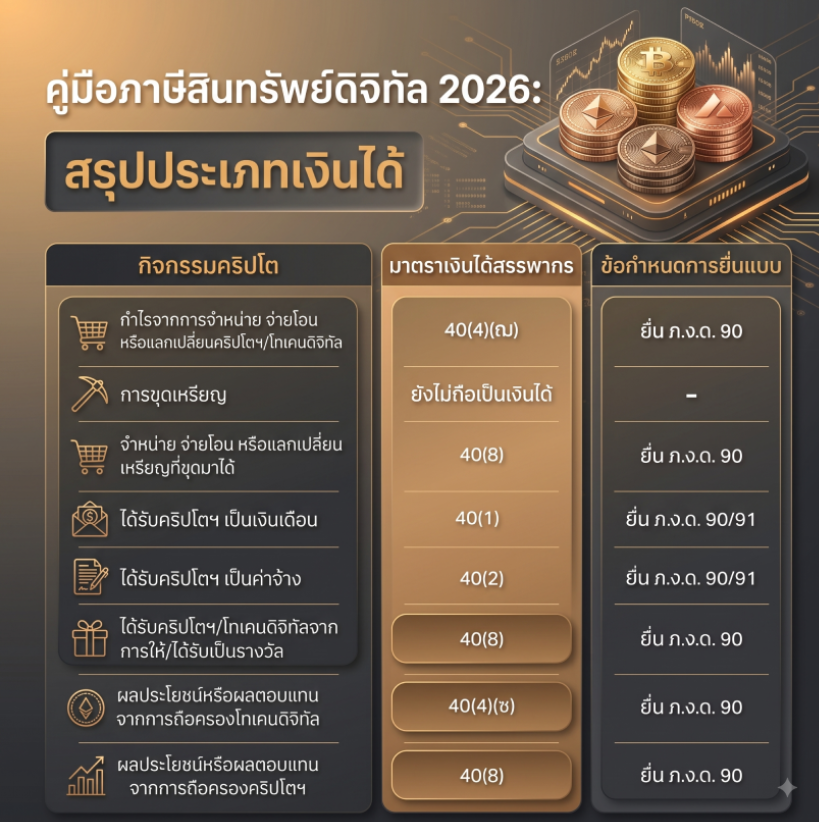
หลักการภาษีสำหรับ “บุคคลธรรมดา” (นักลงทุนทั่วไป): สำหรับบุคคลธรรมดา กำไรจากการขาย จ่าย โอน หรือแลกเปลี่ยนคริปโทเคอร์เรนซีและโทเคนดิจิทัล ถือเป็น “เงินได้พึงประเมินตามมาตรา 40(4)(ซ)” (Capital Gains)
- การหักภาษี ณ ที่จ่าย (Withholding Tax):หากคุณเทรดและมีกำไรผ่าน Exchange (ศูนย์ซื้อขายสินทรัพย์ดิจิทัล) ที่อยู่ภายใต้การกำกับดูแลของ ก.ล.ต. ไทย (เช่น Bitkub, Orbix, InnovestX ฯลฯ) จะได้รับการยกเว้นการหักภาษี ณ ที่จ่าย 15%
- การนำผลขาดทุนมาหักกลบลบกำไร (Netting):นี่คือสิทธิประโยชน์สำคัญ หากคุณเทรดผ่าน Exchange ที่อยู่ใต้การกำกับดูแลของ ก.ล.ต. ไทย คุณสามารถนำ “ผลขาดทุน” จากการเทรดในปีภาษีนั้น มาหักออกจาก “ผลกำไร” ก่อนนำยอดสุทธิไปคำนวณภาษีปลายปี (ภ.ง.ด. 90) ได้
- การยกเว้นภาษี (Tax Exemption) 2025-2029:ตามมติ ครม. ล่าสุด มีการยกเว้นภาษีเงินได้บุคคลธรรมดาสำหรับ Capital Gains ที่เกิดจากการขายสินทรัพย์ดิจิทัล ผ่าน Exchange ที่ ก.ล.ต. รับรอง ตั้งแต่วันที่ 1 ม.ค. 2568 ถึง 31 ธ.ค. 2572 แต่ข้อสำคัญคือ คุณต้องเก็บหลักฐานการซื้อขาย (Transaction History) ไว้อย่างชัดเจน
จุดตายที่คนมักพลาด (Red Flags):
หากคุณเทรดผ่านแพลตฟอร์มต่างประเทศ (เช่น Binance) สิทธิประโยชน์เรื่องการหักลบกลบหนี้ (Netting) และการยกเว้นภาษีตามมติ ครม. จะไม่ครอบคลุม หากคุณนำเงินกำไรกลับเข้าไทยในปีภาษีนั้น หรือแม้แต่ปีถัดๆ ไป (ตามกฎหมายภาษีใหม่) คุณมีหน้าที่ต้องนำกำไรนั้นมารวมคำนวณเสียภาษีเงินได้บุคคลธรรมดา
หลักการภาษีสำหรับ “นิติบุคคล” (บริษัท/ห้างหุ้นส่วนจำกัด):
- ภาษีเงินได้นิติบุคคล (Corporate Income Tax): นิติบุคคลต้องนำกำไรจากการขายหรือตีมูลค่าสินทรัพย์ดิจิทัล มารวมเป็นรายได้เพื่อเสียภาษีเงินได้นิติบุคคล 20% จากกำไรสุทธิ (ตามปกติ) ไม่ได้รับการยกเว้นเหมือนบุคคลธรรมดา
- การหักภาษี ณ ที่จ่าย: หากบริษัทจ่ายเงินได้ที่เกี่ยวกับสินทรัพย์ดิจิทัลให้บุคคลอื่น (เช่น จ่ายปันผลเป็นโทเคน) อาจต้องหักภาษี ณ ที่จ่ายตามที่กฎหมายกำหนด
- ภาษีมูลค่าเพิ่ม (VAT): ปัจจุบัน ธุรกรรมการโอนสินทรัพย์ดิจิทัลผ่าน Exchange ที่ ก.ล.ต. รับรอง ได้รับการยกเว้น VAT
2.วิธีลงบัญชีรับชำระเงินด้วยคริปโต (Accounting for Crypto Payments)
เมื่อธุรกิจของคุณเริ่มรับชำระค่าสินค้าหรือบริการด้วย Cryptocurrency (เช่น รับชำระด้วย USDT, BTC, ETH) สภาวิชาชีพบัญชี (TFAC) ได้มีแนวปฏิบัติออกมาเพื่อให้มาตรฐานการลงบัญชีถูกต้องตาม TFRS (Thai Financial Reporting Standards)
หลักการสำคัญคือต้องพิจารณา “วัตถุประสงค์ในการถือครอง” สินทรัพย์ดิจิทัลนั้นๆ ซึ่งสำหรับกรณีการ “รับชำระเงิน” จะมีขั้นตอนดังนี้:
Step 1: การรับรู้รายได้ ณ วันที่เกิดรายการ (Date of Transaction)
เมื่อลูกค้าโอนเหรียญเข้ากระเป๋า (Wallet) ของบริษัท บริษัทต้องแปลงมูลค่าเหรียญนั้นเป็น “เงินบาท” ณ วันที่และเวลาที่ได้รับเหรียญ โดยใช้ราคาตลาด (Fair Value) จาก Exchange ที่เชื่อถือได้
- การบันทึกบัญชี:
- Dr. สินทรัพย์ดิจิทัล (ระบุชื่อเหรียญ เช่น USDT) (ด้วยมูลค่ายุติธรรม ณ วันที่รับ)
- Cr. รายได้จากการขาย/บริการ
- Cr. ภาษีขาย (VAT 7% – ถ้ามี)
- ตัวอย่าง: ขายสินค้ามูลค่า 10,700 บาท (รวม VAT) ลูกค้าจ่ายด้วย 300 USDT (สมมติอัตราแลกเปลี่ยน ณ เวลานั้น 1 USDT = 35.66 บาท)
- Dr. สินทรัพย์ดิจิทัล – USDT 10,700
- Cr. รายได้จากการขาย 10,000
- Cr. ภาษีขาย 700
Step 2: การวัดมูลค่า ณ วันสิ้นงวดบัญชี (End of Reporting Period)
สินทรัพย์ดิจิทัลที่รับชำระมา ส่วนใหญ่จะถือเป็น “สินทรัพย์ไม่มีตัวตน (Intangible Assets – TAS 38)” หรือ “สินค้าคงเหลือ (Inventory – TAS 2)” หากธุรกิจของคุณมีลักษณะเป็นนายหน้า/ผู้ค้าที่ซื้อขายเหรียญเป็นปกติ
แต่สำหรับธุรกิจทั่วไปที่รับชำระเงินแล้วถือไว้ เมื่อถึงวันสิ้นงวดบัญชี (เช่น 31 ธันวาคม) ต้องตีมูลค่าเหรียญที่ถืออยู่ใหม่เทียบกับราคาตลาด ณ วันนั้น:
- กรณีมูลค่าเหรียญ “ลดลง” (ราคาตก): ต้องบันทึกรับรู้ “ขาดทุนจากการด้อยค่าสินทรัพย์ดิจิทัล” เข้าไปในงบกำไรขาดทุนทันที
- กรณีมูลค่าเหรียญ “เพิ่มขึ้น” (ราคาขึ้น): ตามหลักความระมัดระวัง (Conservative) จะ ยังไม่บันทึกรับรู้กำไร จนกว่าจะมีการขายเหรียญนั้นออกไปจริงๆ (ยกเว้นกรณีวัดมูลค่าด้วยโมเดลการตีราคาใหม่ Revaluation Model)
Step 3: การขายหรือแปลงคริปโตกลับเป็นเงินสด (Fiat)
เมื่อบริษัทโอนเหรียญคริปโตไปขายบน Exchange เพื่อแลกกลับมาเป็นเงินบาท:
- หากราคาที่ขายได้ มากกว่า มูลค่าทางบัญชี (ต้นทุน) -> บันทึกเป็น “กำไรจากการจำหน่ายสินทรัพย์ดิจิทัล” (ต้องนำไปรวมเสียภาษีนิติบุคคล)
- หากราคาที่ขายได้ น้อยกว่า มูลค่าทางบัญชี -> บันทึกเป็น “ขาดทุนจากการจำหน่ายสินทรัพย์ดิจิทัล”
💡 ข้อควรระวังเชิงปฏิบัติสำหรับนักบัญชีและเจ้าของธุรกิจ:
- แยก Wallet: ต้องแยกกระเป๋าเงินดิจิทัล (Wallet) ของนิติบุคคล ออกจากกระเป๋าส่วนตัวของกรรมการบริษัทอย่างเด็ดขาด
- รายงานการเคลื่อนไหว: ควรดึงข้อมูล Transaction Statement จาก Exchange หรือบน Blockchain Explorer ทุกสิ้นเดือน เพื่อให้นักบัญชีกระทบยอด (Reconcile) ได้ง่าย
- ระบบบัญชี: ควรเลือกใช้ซอฟต์แวร์บัญชีคลาวด์ที่สามารถตั้งค่า “คริปโตเคอร์เรนซี” เป็นสกุลเงินต่างประเทศ หรือรองรับการเปิดผังบัญชีกลุ่มสินทรัพย์ดิจิทัลได้โดยเฉพาะ
“หมายเหตุ: เนื้อหาในบทความนี้จัดทำขึ้นเพื่อการให้ความรู้เบื้องต้นเท่านั้น กฎหมายและเกณฑ์ทางภาษีอาจมีการเปลี่ยนแปลงหรือมีเงื่อนไขเฉพาะตามแต่ละประเภทธุรกิจ หากต้องการคำปรึกษาที่แม่นยำสำหรับธุรกิจของท่าน แนะนำให้ปรึกษานักบัญชีหรือผู้เชี่ยวชาญโดยตรง”
